Llevar al día los extractos bancarios es, para mí, una de las tareas primordiales si quieres tener actualizada la contabilidad de una empresa.
Cuantas más cuentas bancarias tenga la empresa, más nos va a costar tenerlo al día, es evidente.
Y cuantas más cuentas bancarias disponga el negocio, más transferencias entre estas cuentas se realizarán al mes, eso casi seguro también.
La problemática que yo veo
He revisado bastantes contabilidades en todos estos años, y uno de los puntos problemáticos que me encuentro es el de las transferencias entre cuentas de la misma empresa.
Quizá tú tengas la suerte de que en la contabilidad de la empresa en la que trabajas no se cuente con más de un par de entidades bancarias.
Pero en otras empresas, lo normal es tener cuenta en cinco, seis o incluso más bancos.
Si además unimos que la persona que realiza las transferencias no indica nada en el concepto del movimiento, a la hora de contabilizar los extractos te vuelves un poco loco.
Cómo lo hacía antes
Antes de descubrir este método, lo que hacía cuando contabilizaba bancos era tener abiertos los extractos de todas las cuentas bancarias que tuviera la empresa.
Cuando llegaba a un movimiento que era una transferencia hacia o procedente de otra cuenta de la empresa, buscaba en el resto de extractos y contabilizaba las subcuentas que correspondiera a cada una, y las marcaba como contabilizadas en ambos extractos.
Por ejemplo:
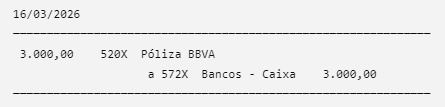
Estaba contabilizando el extracto de la póliza del BBVA y veo una transferencia recibida el día 16 de marzo de 3.000€.
Busco en el resto de extractos, mas o menos por esa fecha y ese importe, y veo que el dinero viene de la cuenta corriente de la Caixa.
Hacía el siguiente asiento:
Fallos de este método
El principal problema que me encontraba en este sistema es que tienes que tener todos los extractos bancarios disponibles a la vista, además del tiempo que se pierde buscando cada movimiento entre cuentas de la empresa.
Otro handicap es el tema de la fecha de la operación.
A no ser que sea una transferencia inmediata (y esto existe desde no hace mucho tiempo) o transferencia entre cuentas de la misma entidad bancaria, el día que sale el dinero de una cuenta suele ser diferente del día al que llega a la cuenta de destino.
Si el dinero se envía los últimos días del mes, puede ser que llegue al mes siguiente, y si haces cierres mensuales, ya no te va a coincidir el saldo de una de las cuentas bancarias que aparece en contabilidad con el que dice el banco.
Y no te digo si la transferencia se hace el 30 o 31 de diciembre… hasta el año siguiente no lo verías reflejado en la cuenta bancaria receptora.
Cómo lo hago ahora
El sistema que utilizo para contabilizar todos los movimientos de dinero entre las diferentes cuentas de la empresa es sumamente sencillo.
Utilizo una cuenta «puente» para cuadrar el asiento. Te explico.
Creo una cuenta 555X que llamo «Transferencias entre cuentas de la empresa» y sirve para cubrir el hueco que deja la cuenta destino o receptora de los fondos.
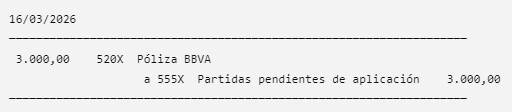
En nuestro ejemplo: si estoy contabilizando la póliza del BBVA y veo que se recibe una transferencia de una cuenta de la empresa, en vez de buscar de donde viene ese dinero, utilizo la cuenta 555X para ponerla en el Haber.
Y la fecha que pongo es la que realmente se ha recibido el dinero en el BBVA, el 16 de marzo.
Veamos gráficamente cómo lo haríamos:
Me da lo mismo de qué cuenta venga o qué día se haya hecho.
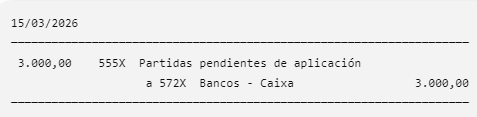
Cuando contabilice el extracto de la Caixa (puede ser el mismo día o al mes siguiente), el día 14 o 15 de marzo veré una salida de dinero a una cuenta de la empresa.
Este es el asiento del apunte:
¿Y tendré que buscar a qué cuenta se ha transferido?
NO! Con este sistema, lo que manda es el extracto con el que estoy trabajando en ese momento.
De donde o hacia donde vaya el dinero, me da lo mismo.
Y la cuenta 555X, ¿cuadra?
Veo que no me crees, es tan sencillo que parece mentira, ¿a que sí?
Si sacamos un mayor de la cuenta 555X tendremos el apunte del día 15 de marzo de 3.000€ en el Debe y el del asiento del día 16 de otros 3.000€ en el Haber…
¡¡¡Saldo de la cuenta = 0,00!!!
¿Ahora si lo ves? Me alegro jeje
Y los mejor es que tanto el movimiento de la cuenta 520X como el de la cuenta 572X se han contabilizado en la fecha correspondiente que nos marca el extracto.
El saldo de la cuenta 555X no va a quedar saldada en algunos momentos, sobre todo en los finales o principios de mes, pero considero que es mucho mejor que no esté a cero una cuenta 555 que tengamos con saldo diferente al correcto una cuenta del banco.
Y tú, ¿cómo lo haces?
¿Tienes todos los extractos a la vista para ir tachando transferencias entre cuentas de la empresa o utilizas otro método?
Me encantaría descubrir otra forma de hacerlo y si es más sencilla que esta, que sepas que me voy a copiar.
¡Saludos!